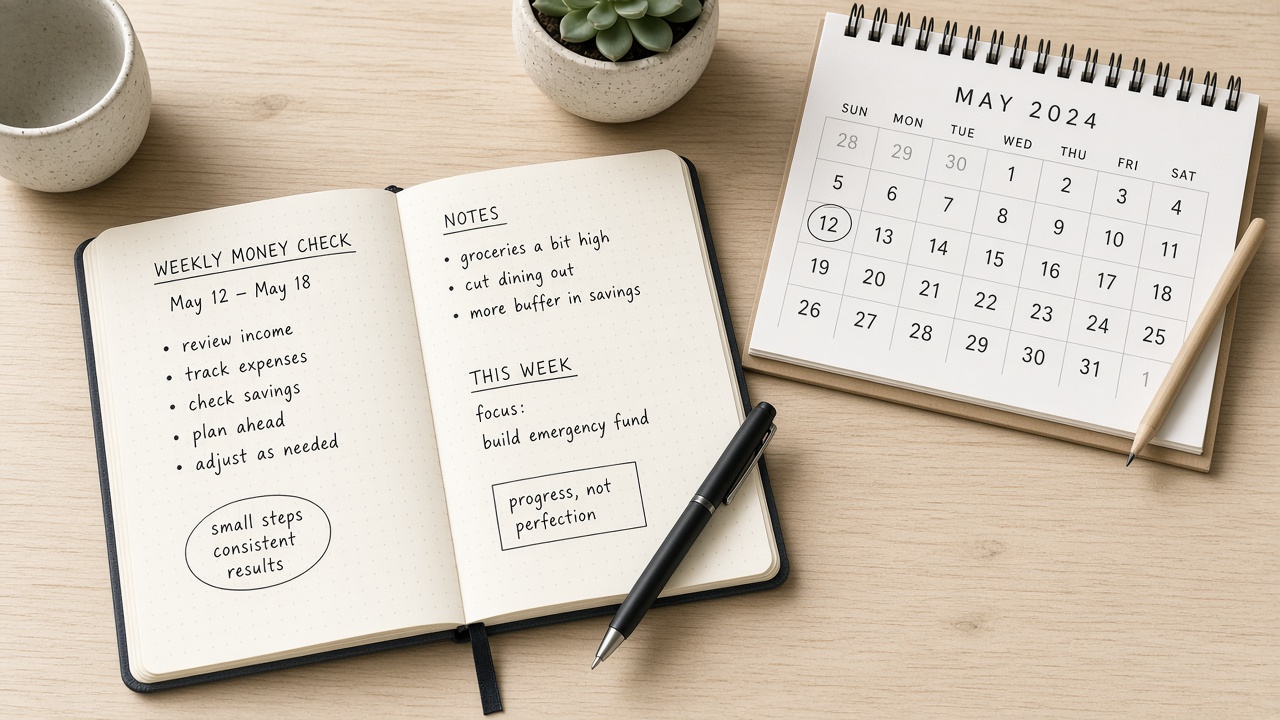
통장 잔액을 하루에 여러 번 열어 보는 분이 많습니다. 불안해서 확인하는데, 확인할수록 더 불안해지기도 합니다. 초보 기준으로는 잔액 확인을 주 1회로 고정해 두는 편이 마음이 편하고, 소비 판단도 더 차분합니다.
오늘은 ‘얼마나 자주’ 보면 좋은지, 그리고 그 한 번에 무엇을 보면 되는지만 정리해 드립니다. 특정 앱 가입이나 은행 상품 추천은 하지 않습니다.
자주 볼수록 오히려 흔들릴 수 있습니다
잔액을 자주 보면 이런 일이 생기기 쉽습니다.
- 조금 줄어든 숫자만 보고 기분이 나빠집니다.
- “아직 있으니” 하며 충동 결제를 합니다.
- 반대로 “너무 적다”며 필요한 지출까지 미룹니다.
잔액은 사실이지만, 하루 단위로 보면 감정에 더 가깝게 느껴집니다. 주 1회, 같은 요일·같은 시간에 보면 ‘점검’이 됩니다. 감정의 파도가 줄어듭니다.
예시로 생활비 통장에 이번 달 쓸 돈이 약 80만 원 들어 있다고 가정해 보겠습니다. (예시이며, 투자 권유가 아닙니다. 원금 손실이 가능한 상품도 있으니 본인 상황에 맞게 판단해 주세요.)
주 1회, 이렇게만 확인하세요
요일은 본인 리듬에 맞게 고르시면 됩니다. 많은 분이 일요일 저녁이나 월요일 아침을 씁니다. 중요한 것은 매주 같은 시점입니다.
한 번에 아래 세 가지만 보시면 충분합니다.
1) 생활비 통장 잔액
이번 달 ‘써도 되는 돈’이 아직 남았는지 확인합니다. 다음 월급(또는 다음 주)까지 버틸 금액인지 대략만 가늠합니다.
2) 결제 예정액
카드 결제·자동이체처럼 곧 빠져나갈 돈이 있으면, 그 금액을 잔액에서 미리 빼 보고 생각합니다. “지금 보이는 숫자 = 전부 써도 되는 돈”이 아닐 수 있습니다.
3) 이상 거래만 훑기
본인이 쓰지 않은 결제·이체가 있는지만 빠르게 확인합니다. 자세한 가계부 정리와는 역할을 나누는 편이 좋습니다.
메모장에 한 줄로 적어도 됩니다.
주 1회: 생활비 잔액 → 결제 예정 → 이상 거래만

‘수시로 보는 날’과 ‘안 보는 날’을 나눕니다
주 1회 규칙을 지키려면, 평소에는 확인하지 않기로 정해 두는 것이 핵심입니다.
- 쇼핑 직전에 잔액을 열어 “아직 되겠지”라고 확인하지 않습니다.
- 급여일·자동이체일을 제외하면, 중간에 굳이 앱을 열지 않습니다.
- 정말 큰 지출이 필요할 때만 예외로 한 번 확인합니다.
처음 2주는 어색할 수 있습니다. 그래도 “오늘은 확인하는 요일이 아니다”라고 말하면, 충동 소비가 눈에 띄게 줄어드는 경우가 많습니다.
예시: 평일에는 잔액을 보지 않고, 매주 일요일 20시에만 10분 점검. 한 달이면 약 4번만 확인하는 셈입니다.
정리
잔액 확인은 많을수록 좋은 습관이 아닙니다. 주 1회, 같은 시간에, 같은 체크 항목으로 보면 충분합니다. 자주 보지 않을수록 잔액은 ‘불안의 숫자’가 아니라 ‘계획의 숫자’로 돌아옵니다.
이번 주부터 확인 요일 하나만 정해 보세요. 그 요일 전에는 앱을 닫아 두는 연습이, 초보에게는 꽤 강력한 금융 루틴이 됩니다.