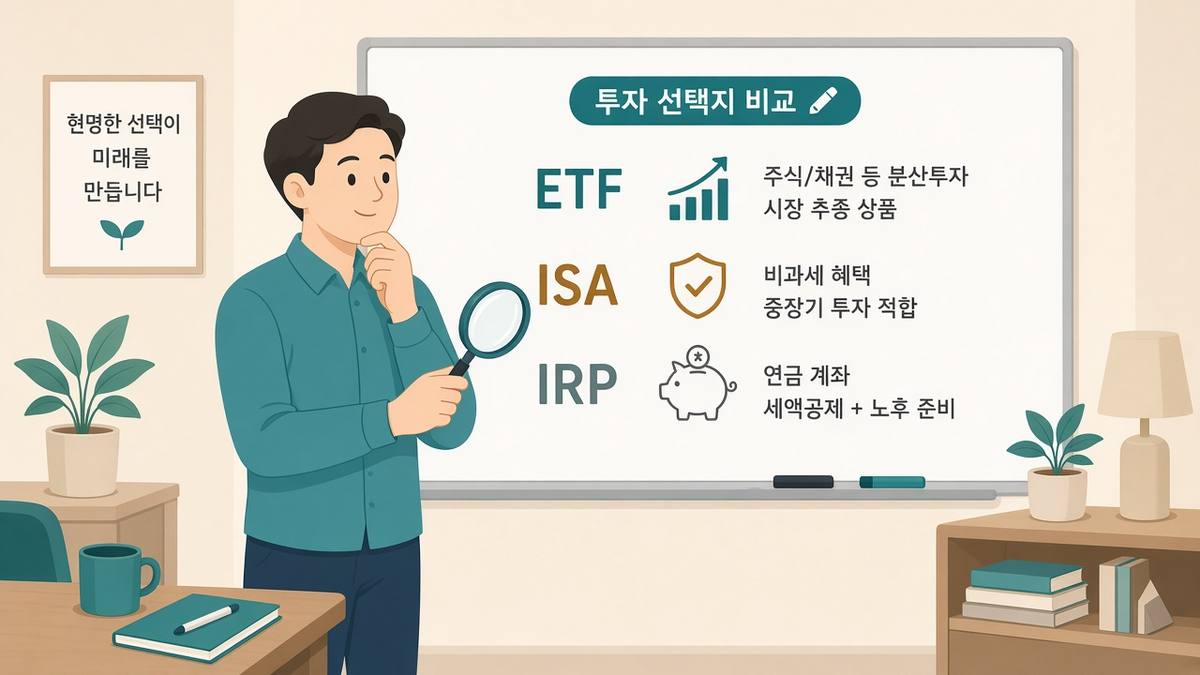
재테크를 시작하려고 유튜브나 블로그를 보면 꼭 등장하는 세 가지 알파벳이 있습니다. 바로 ETF, ISA, IRP 인데요.
“좋은 건 알겠는데, 이름이 너무 비슷해서 헷갈려요”라고 말씀하시는 분들이 정말 많습니다. 주식을 처음 시작하는 3050 직장인이라면 이 세 가지 용어의 뜻과 역할만 정확히 알아도 남들보다 10년은 앞서가는 셈입니다.
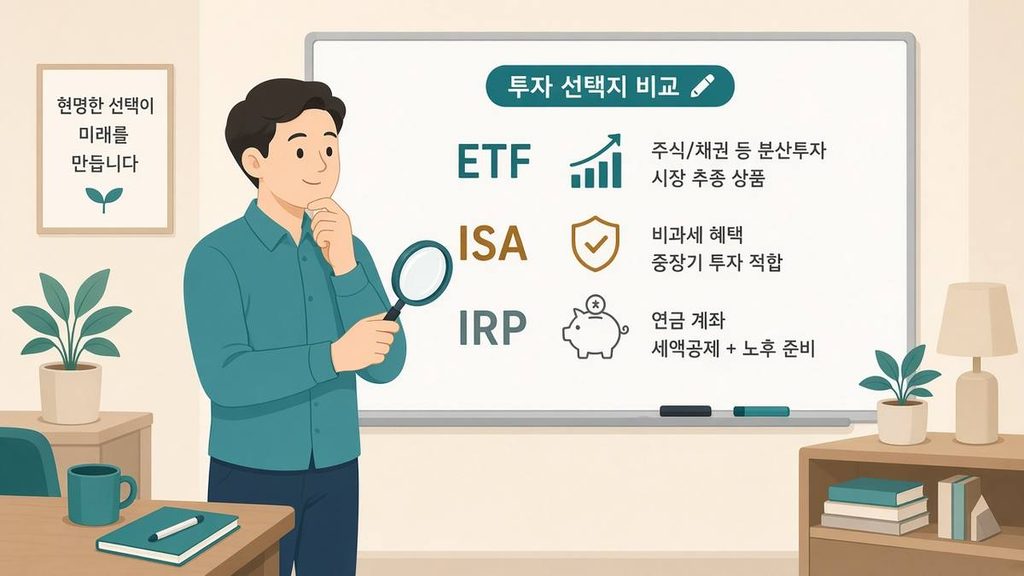
오늘은 복잡한 경제 용어는 다 빼고, 이 세 가지가 도대체 무엇인지, 그리고 우리 통장에 어떤 도움을 주는지 아주 쉽게 비유해서 총정리해 드리겠습니다.
1. ETF (상장지수펀드) = 종합 선물 세트 🎁
초보자가 삼성전자, 테슬라, 애플 같은 주식을 개별적으로 하나하나 분석하고 고르는 것은 너무 어렵고 위험합니다. 이때 구원투수처럼 등장하는 것이 바로 ETF(Exchange Traded Fund)입니다.
- 뜻: 우량한 기업들만 모아서 하나의 바구니에 담아둔 ‘주식 종합 선물 세트’입니다.
- 특징: 주식 시장에서 우리가 원하는 라면, 과자 사듯 1주 단위로 아주 쉽게 샀다 팔았다 할 수 있습니다.
- 장점: 예를 들어 ‘미국 S&P 500 ETF’를 1주(약 1~2만 원) 사면, 미국 1등부터 500등 기업에 아주 조금씩 모두 분산 투자하는 마법 같은 효과를 냅니다. 내가 산 기업 중 하나가 망해도 나머지 499개가 버텨주기 때문에 아주 안전합니다.
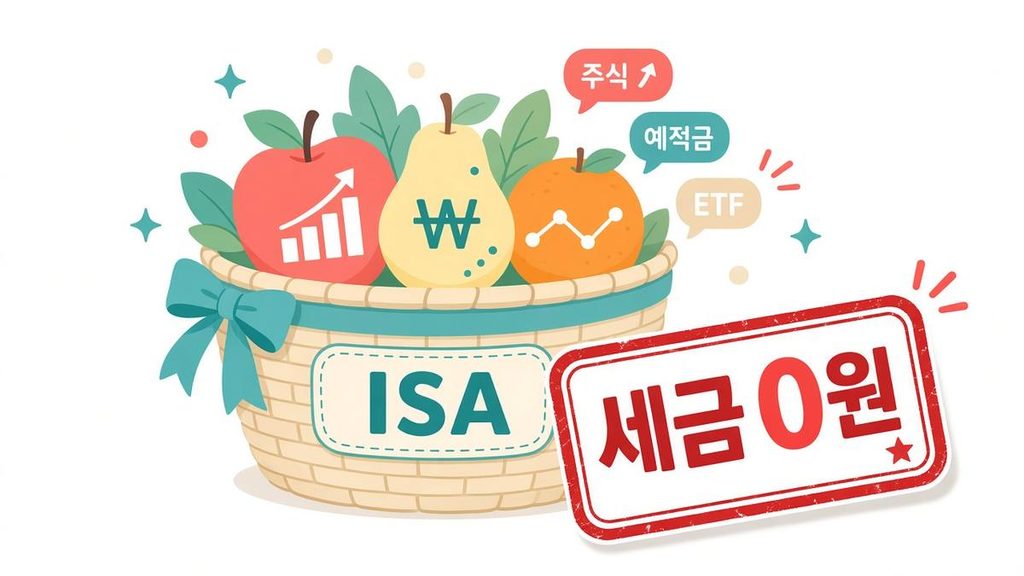
2. ISA (개인종합자산관리계좌) = 만능 절세 바구니 🧺
ETF가 우리가 살 ‘물건(주식)’이라면, ISA는 그 물건을 담는 ‘바구니(계좌)’입니다.
- 뜻: 하나의 계좌 안에서 예금, 적금, 주식, ETF 등 다양한 투자를 할 수 있는 ‘만능 바구니’입니다.
- 왜 이 바구니에 담아야 할까? (장점): 일반 계좌에서 투자해서 이익이 나거나 배당금을 받으면 무조건 15.4%의 세금을 떼어갑니다. 하지만 ISA 계좌 안에서 투자하면 수익금의 200만 원(서민형은 400만 원)까지 세금을 단 한 푼도 내지 않습니다(비과세).
- 주의점: 이 세금 혜택을 받으려면 계좌를 만든 후 ‘최소 3년’을 유지해야 합니다. (단, 내가 입금한 원금은 언제든 뺄 수 있습니다.)
3. IRP (개인형 퇴직연금) = 세금 환급 금고 🏦
ISA가 중단기 자금을 굴리는 바구니라면, IRP는 55세 이후에 열어볼 수 있는 나의 든든한 ‘노후 자금 금고’입니다.
- 뜻: 직장인이 퇴직금을 보관하거나, 개인적으로 돈을 더 넣어서 노후를 준비하는 계좌입니다.
- 가장 강력한 혜택: 매년 13월의 월급인 연말정산 때, 내가 이 금고에 넣은 돈의 16.5%(또는 13.2%)를 현금으로 환급해 줍니다. 1년에 300만 원을 넣으면 매년 약 50만 원의 세금을 돌려받는 엄청난 혜택이 있습니다. (연금저축펀드와 합치면 최대 148만 원 환급)
- 주의점: 이 금고는 노후 대비용이므로, 55세 이전에 중간에 깨버리면 그동안 받았던 세금 혜택을 다 토해내야 합니다. 반드시 ‘여윳돈’으로만 굴려야 합니다.
4. 핵심 요약: 이 세 가지를 어떻게 써먹을까?
결론적으로 이 세 가지를 따로따로 생각하실 필요가 없습니다. 똑똑한 3050 직장인들은 이 세 가지를 합쳐서 이렇게 시너지를 냅니다.
- 당장 3~5년 뒤에 쓸 돈은 **[ISA 계좌]**를 열어서 세금 없이 **[ETF]**를 사서 굴린다.
- 55세 이후에 쓸 노후 자금과 연말정산 환급이 목적이라면 **[IRP 계좌]**를 열어서 그 안에서 **[ETF]**를 차곡차곡 모아간다.
참 쉽죠? 용어의 뜻을 이해하셨다면, 당장 오늘 스마트폰으로 증권사 앱을 켜고 나만의 절세 바구니와 금고를 만들어 보세요. 여러분의 든든한 자산 우상향을 응원합니다!