“월급 들어오면 먼저 저축한다”는 말을 많이 듣습니다. 그런데 실수령으로 고정비를 맞추고 나면, 선저축할 금액이 거의 안 남는 달도 있습니다. 그럴 때 자책만 하다 보면, 재테크 자체가 싫어지기 쉽습니다.
선저축이 당장 안 될 때는 저축 금액을 억지로 키우기보다, 줄이는 순서를 먼저 정해 두는 것이 현실적입니다. 오늘은 초보용으로 그 순서만 정리합니다.
선저축이 안 되는 달의 흔한 이유
- 고정비 비중이 이미 큽니다.
- 카드 결제분이 겹쳐 들어옵니다.
- 경조사·수리비처럼 예외 지출이 있습니다.
- “조금 아끼면 되지” 하다가, 어디서부터 줄일지 모호합니다.
이때 필요한 것은 완벽한 절약 비법이 아닙니다. 건드릴 수 있는 지출부터 순서대로 손대는 약속입니다.
예시로 실수령 약 220만 원, 고정비 약 100만 원, 카드 결제 준비 40만 원, 가변 생활비 약 80만 원 상황을 가정합니다. (예시이며, 투자 권유가 아닙니다. 원금 손실 가능성이 있는 상품도 있으니 참고만 해 주세요.)
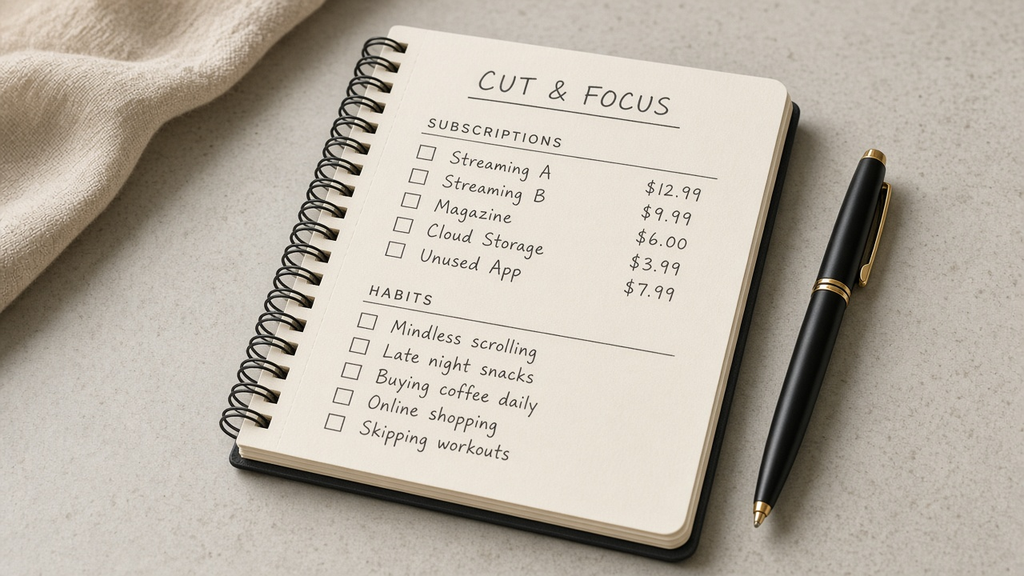
줄이는 순서 (초보용)
아래 순서를 위에서부터 적용해 보세요. 아래쪽으로 갈수록 생활에 미치는 영향이 큽니다.
1순위: 중복·습관성 소액
매일·매주 반복되지만 만족은 작은 지출입니다. 배달 한 번 더, 편의점 습관, 잘 안 쓰는 소액 결제 등입니다. 한 달에 5만~10만 원만 줄어도 선저축의 씨앗이 됩니다.
2순위: 여가·쇼핑의 ‘미루기’
당장 필요 없는 옷·기기·취미 용품은 다음 월급 이후로 미룹니다. 삭제가 아니라 연기로도 충분합니다.
3순위: 식비 중 ‘빈도’만 조정
식비 자체를 없애기보다, 외식·배달 횟수만 줄입니다. 장보기 비중을 조금 올리는 쪽이 초보에게 유지하기 쉽습니다.
4순위: 아직 시작하지 않은 신규 고정비
새 구독, 새 할부, 새 정기 결제는 선저축이 자리 잡기 전에는 추가하지 않습니다. (이미 있는 계약을 함부로 해지하라는 뜻이 아닙니다.)
5순위: 큰 고정비는 ‘검토’만
주거비·필수 교통·이미 가입한 보험 등은 생활의 뼈대입니다. 초보 단계에서는 무리하게 끊기보다, 금액과 갱신 시점만 메모해 둡니다. 조정이 필요하면 여유 있는 달에 천천히 살펴보시면 됩니다.

줄인 돈은 ‘어디로’ 보낼까요
줄인 금액이 생겨도, 통장에 그냥 두면 다시 쓰기 쉽습니다. 가능하면 저축용(또는 비상금용) 통장으로 바로 이체해 두세요. 금액은 3만 원이어도 됩니다.
한 달 목표 예시:
- 1~2순위에서 10만 원 확보 → 그중 7만 원은 저축 이체, 3만 원은 버퍼
선저축이 “큰돈”이 아니어도 됩니다. 매월 같은 방향으로 돈이 움직이게 만드는 것이 먼저입니다.

정리
선저축이 안 되는 달은 실패가 아닙니다. 줄이는 순서(소액 습관 → 미루기 → 식비 빈도 → 신규 고정비 자제 → 큰 고정비는 검토) 만 정해 두면, 다음 월급부터 다시 쌓을 수 있습니다.
메모장에 위 다섯 줄을 적어 두고, 이번 주에 1순위만 실행해 보세요. 작은 순서 약속이 선저축을 다시 가능하게 합니다.