가계부를 시작하면 항목을 너무 잘게 나누다 지치는 경우가 많습니다. 식비·카페·배달·간식·외식을 전부 따로 적으면, 며칠 만에 “이게 무슨 의미지?” 싶어집니다.
초보에게는 완벽한 분류보다, 끝까지 쓰는 가계부가 더 중요합니다. 오늘은 항목을 다섯 개만 두고도 한 달을 파악하는 방법을 안내합니다.
항목이 많으면 왜 실패할까요
- 어디에 넣을지 고민하는 시간이 길어집니다.
- 하루만 빠져도 죄책감이 커집니다.
- 결국 “대충 합쳐서” 보게 되고, 기록이 멈춥니다.
가계부의 목적은 영수증을 예술적으로 정리하는 것이 아닙니다. 돈이 어디로 흘렀는지 큰 줄기를 보는 것입니다. 줄기가 보이면, 어디에 손을 대야 할지도 보입니다.
예시로 한 달 실수령 약 220만 원, 기록 대상 지출이 약 150만 원 안팎이라고 가정해 보겠습니다. (예시이며, 투자 권유가 아닙니다. 원금 손실이 가능한 상품도 있으니 참고만 해 주세요.)
추천 항목 5개
아래 다섯 칸이면 초보 단계에서는 충분합니다.
1. 주거·필수고정
월세·관리비, 통신, 기본 교통, 이미 내고 있는 보험료처럼 매달 비슷한 것
2. 식비
장보기·외식·배달·카페를 한꺼번에. (너무 쪼개지 않습니다)
3. 생활·생필
생필품, 세탁, 소모품, 약국 등
4. 여가·기타소비
취미, 구독(이미 결제 중인 것), 쇼핑, 경조사 등
5. 저축·이체
저축으로 보낸 돈, 비상금으로 옮긴 돈 (지출이 아니라 ‘이동’으로 봅니다)
카드·현금·간편결제를 섞어 쓰셔도, 하루 끝에 합계만 다섯 칸에 나누어 적어도 됩니다. 앱이든 메모장이든 상관없습니다.
한 달 예시 (합계만 보기)
- 주거·필수고정: 80만 원
- 식비: 45만 원
- 생활·생필: 15만 원
- 여가·기타소비: 25만 원
- 저축·이체: 25만 원
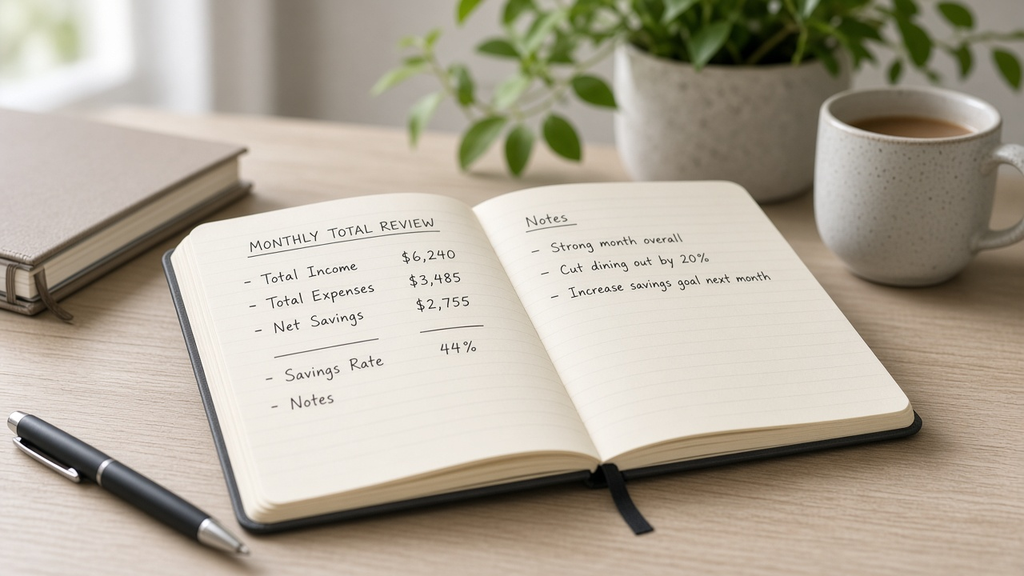
합이 대략 실수령·가용 금액과 맞는지만 보면, “이번 달은 식비가 컸다 / 여가가 컸다”가 바로 드러납니다.
쓰는 규칙 세 가지만
1. 애매하면 더 큰 칸에 넣습니다.
카페는 식비, 문구는 생활·생필, 충동구매는 여가·기타로 두면 됩니다.
2. 매일 완벽할 필요 없습니다.
이틀에 한 번, 또는 주 2회 합쳐 적어도 초보에게는 충분합니다.
3. 월말에 비율만 봅니다.
식비와 여가·기타가 예상보다 크면, 다음 달 ‘줄이는 순서’의 후보가 됩니다.
가계부는 심판이 아닙니다. 다음 월급날을 덜 불안하게 만드는 도구입니다.
정리
항목을 스무 개로 나누지 마세요. 주거·필수고정 / 식비 / 생활·생필 / 여가·기타소비 / 저축·이체 다섯 개만으로도 한 달의 윤곽이 잡힙니다. 기록이 가벼워지면, 꾸준함이 따라옵니다.
오늘부터 메모장에 다섯 줄만 만들어 두세요. 그것이 초보 가계부의 완성입니다.